الضرائب العقارية 2027.. كيفية تقديم الإقرار إلكترونيًا والمواعيد والمستندات المطلوبة
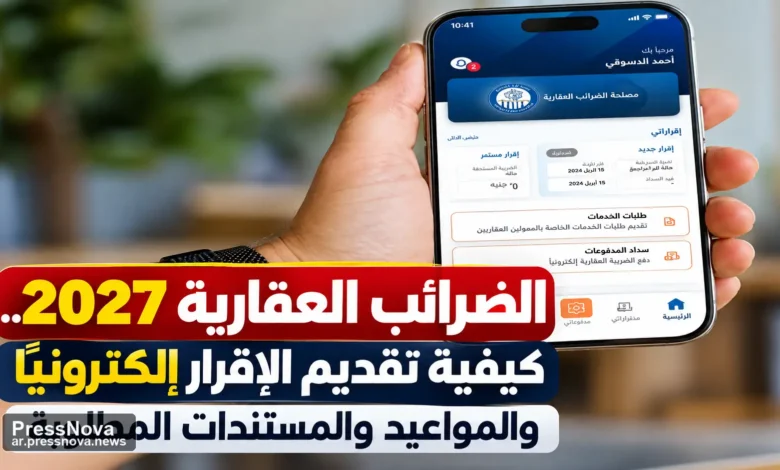
تتيح مصلحة الضرائب العقارية تقديم الإقرار الضريبي إلكترونيًا ضمن خدماتها الرقمية، مع إمكانية الاستفادة من خدمات مرتبطة بالسداد والمديونيات وطلبات الإعفاء وفق الإجراءات المتاحة على المنظومة. وفيما يلي خطوات تقديم إقرار الضريبة العقارية إلكترونيًا 2027 والبيانات والمستندات التي يحتاجها الممول.
وتبدأ إجراءات التقديم بإنشاء حساب على منصة الخدمات الإلكترونية لمصلحة الضرائب العقارية، ثم إدخال البيانات الشخصية وبيانات العقار وإرفاق المستندات المطلوبة وفق طبيعة الطلب، قبل مراجعة البيانات وإرسال الإقرار والاحتفاظ بما يثبت إتمام العملية.
ويخص تقديم الإقرار المكلف بأداء الضريبة، سواء كان مالكًا للعقار أو صاحب حق عيني بالانتفاع أو الاستغلال، بينما لا يكون المستأجر ملزمًا بتقديم الإقرار لمجرد كونه مستأجرًا.
وتوضح المصلحة أن الإقرار لا يقدم بالضرورة كل عام، إذ يرتبط تقديمه بحالات الحصر والمستجدات التي تطرأ على العقار، لذلك تختلف الإجراءات بحسب حالة الوحدة والعقار.

خطوات تقديم إقرار الضريبة العقارية إلكترونيًا 2027
يمكن للممول البدء في إجراءات تقديم الإقرار من خلال منصة الخدمات الإلكترونية لمصلحة الضرائب العقارية، وتمر العملية بصورة عامة بعدة مراحل عملية. ويمكن كذلك الاطلاع على خطوات تقديم الإقرار في الموضوعات المرتبطة بإجراءات التقديم والحجز الإلكتروني.
- الدخول إلى منصة الخدمات الإلكترونية لمصلحة الضرائب العقارية.
- إنشاء حساب جديد إذا لم يكن للممول حساب سابق.
- إدخال البيانات الشخصية الأساسية المطلوبة، ومنها الرقم القومي ورقم الهاتف والبريد الإلكتروني.
- إرفاق صورة مستند الرقم القومي والمستندات الأخرى المطلوبة بحسب طبيعة الطلب.
- تسجيل بيانات العقار أو الوحدة المطلوب تقديم الإقرار عنها.
- استكمال بيانات الملكية أو حق الانتفاع أو الاستغلال.
- مراجعة البيانات والمرفقات والتأكد من صحتها قبل الإرسال.
- تقديم الإقرار إلكترونيًا من خلال المنصة.
- الاحتفاظ برقم الطلب أو ما يثبت تقديم الإقرار.
- استخدام وسائل السداد الإلكتروني المتاحة إذا ظهرت ضريبة مستحقة.
ما المستندات والبيانات المطلوبة لتقديم الإقرار؟
تختلف المستندات المطلوبة بحسب طبيعة العقار والخدمة التي يتقدم بها الممول، ولذلك يجب مراجعة المتطلبات الظاهرة على المنصة عند تنفيذ الطلب. أما إنشاء حساب الممول فيتطلب مجموعة من البيانات الأساسية.
- الرقم القومي.
- صورة مستند الرقم القومي وفق متطلبات المنصة.
- رقم الهاتف المحمول.
- البريد الإلكتروني.
- تاريخ ومحل الميلاد.
- البيانات الشخصية الأساسية.
- بيانات العقار أو الوحدة المطلوب تقديم الإقرار عنها.
وتحدد المنصة الإلكترونية صيغًا ومتطلبات فنية للمرفقات، بما في ذلك الحد الأقصى لحجم الملفات المسموح برفعها، لذلك ينبغي تجهيز المستندات بالشكل المطلوب قبل بدء التسجيل.
من الملزم بتقديم إقرار الضريبة العقارية؟
يلتزم بتقديم الإقرار المكلف بأداء الضريبة، ويشمل ذلك مالك العقار أو صاحب حق الانتفاع أو الاستغلال وفق القواعد المنظمة للضريبة العقارية.
أما المستأجر فلا يعد مكلفًا بأداء الضريبة باعتباره مستأجرًا فقط، وفق ما توضحه الأسئلة الشائعة المنشورة على الموقع الرسمي لمصلحة الضرائب العقارية.
متى يتم تقديم إقرار الضريبة العقارية؟
لا يرتبط الإقرار العقاري بالتقديم السنوي بصورة مماثلة لإقرارات ضريبة الدخل. ووفق القواعد المشار إليها في المصادر المتاحة، يقدم الإقرار في حالة الحصر الخمسي مرة كل خمس سنوات خلال النصف الثاني من السنة السابقة للحصر.
كما يرتبط تقديم الإقرار بالعقارات المستجدة أو الحالات التي تضاف فيها وحدات أو أدوار أو تجرى تعديلات تؤثر في القيمة الإيجارية، ويكون تقديم الإقرار في هذه الحالات في موعد أقصاه نهاية شهر ديسمبر من السنة التي حدثت فيها المستجدات، مع مراعاة أي مد للمواعيد يصدر وفق القواعد القانونية.
هل يمكن تقديم إقرار واحد لأكثر من عقار؟
تتضمن منظومة الضرائب العقارية تسهيلات في حالات امتلاك أكثر من عقار، ومن بينها إتاحة تقديم إقرار واحد في حالات تعدد العقارات الواقعة في نطاق اختصاص أكثر من مأمورية، سواء ورقيًا أو إلكترونيًا، وفق القواعد والإجراءات المطبقة.
كما شهدت منظومة الضرائب العقارية توسعًا في مشروع الإقرار الإلكتروني الموحد ضمن إجراءات تطوير وميكنة الخدمات.
هل يمكن سداد الضريبة العقارية إلكترونيًا؟
تشمل الخدمات الإلكترونية المرتبطة بالمنظومة تقديم الإقرار والدفع تحت الحساب وسداد المديونيات وطلبات الإعفاء، بحسب الخدمات المتاحة للممول.
وعند إتمام عملية السداد إلكترونيًا، يفضل الاحتفاظ بإيصال العملية أو إثبات السداد للرجوع إليه عند الحاجة.
هل الوحدة المعفاة تحتاج إلى تقديم إقرار؟
توضح مصلحة الضرائب العقارية أن الإقرار يقدم عن الوحدة المعفاة من الضريبة، مع اتخاذ إجراءات الإعفاء وفق الأحكام والقواعد المنظمة لذلك. وبالتالي فإن وجود إعفاء محتمل لا يعني تجاهل الإجراءات المطلوبة لإثبات الاستحقاق.
كما أعلنت المصلحة في عام 2026 رفع حد الإعفاء الخاص بالمسكن الرئيسي للأسرة إلى قيمة سوقية تصل إلى 8 ملايين جنيه، وفق التسهيلات المعلنة آنذاك. وتظل القواعد والتعليمات الرسمية السارية وقت تقديم إقرار 2027 هي المرجع النهائي لأي تعديل أو تحديث.
ما العقارات الخاضعة للضريبة العقارية؟
تسري الضريبة العقارية على العقارات المبنية المقامة على أرض مصر، مع وجود حالات وعقارات مستثناة وفق أحكام القانون.
وتشمل العقارات المبنية الوحدات السكنية وغير السكنية وفق القواعد القانونية، بينما تختلف معاملة الأرض الفضاء بحسب استغلالها وطبيعة النشاط المقام عليها.
ماذا يحدث عند عدم تقديم الإقرار؟
يتعين على المكلف الالتزام بالمواعيد والإجراءات المحددة من مصلحة الضرائب العقارية، خصوصًا عند وجود عقار مستجد أو إضافة وحدات أو أدوار أو إجراء تعديلات تؤثر على القيمة الإيجارية.
وأعلنت المصلحة ضمن التسهيلات الجديدة عن ربط الضريبة على بعض العقارات التي لم تكن مدرجة بسجلات الضرائب العقارية اعتبارًا من تاريخ تقديم الإقرار، في إطار تشجيع المواطنين على التسجيل وتقديم الإقرارات.
هل توجد حوافز عند تقديم الإقرار في الموعد؟
أعلنت مصلحة الضرائب العقارية عن حوافز للمكلفين الملتزمين بتقديم الإقرارات في المواعيد المحددة، من بينها خصم من قيمة الضريبة السنوية المستحقة، مع اختلاف النسبة بحسب استخدام الوحدة.
ووفق التسهيلات المعلنة، تصل النسبة إلى 25% للأماكن المستغلة للأغراض السكنية و10% للأماكن المستغلة للأغراض غير السكنية، مع ضرورة الرجوع إلى التعليمات الرسمية السارية عند تقديم إقرار الضريبة العقارية لعام 2027.
رابط تقديم إقرار الضريبة العقارية إلكترونيًا
يمكن للممول الدخول إلى منصة الخدمات الإلكترونية لمصلحة الضرائب العقارية لإنشاء حساب والاستفادة من الخدمات المتاحة، ومنها تقديم الإقرار إلكترونيًا.
كما يمكن متابعة التعليمات والقرارات والمواعيد المعلنة من خلال الموقع الرسمي لمصلحة الضرائب العقارية، مع ضرورة التأكد من استخدام المنصات الرسمية عند إدخال البيانات الشخصية أو رفع المستندات.