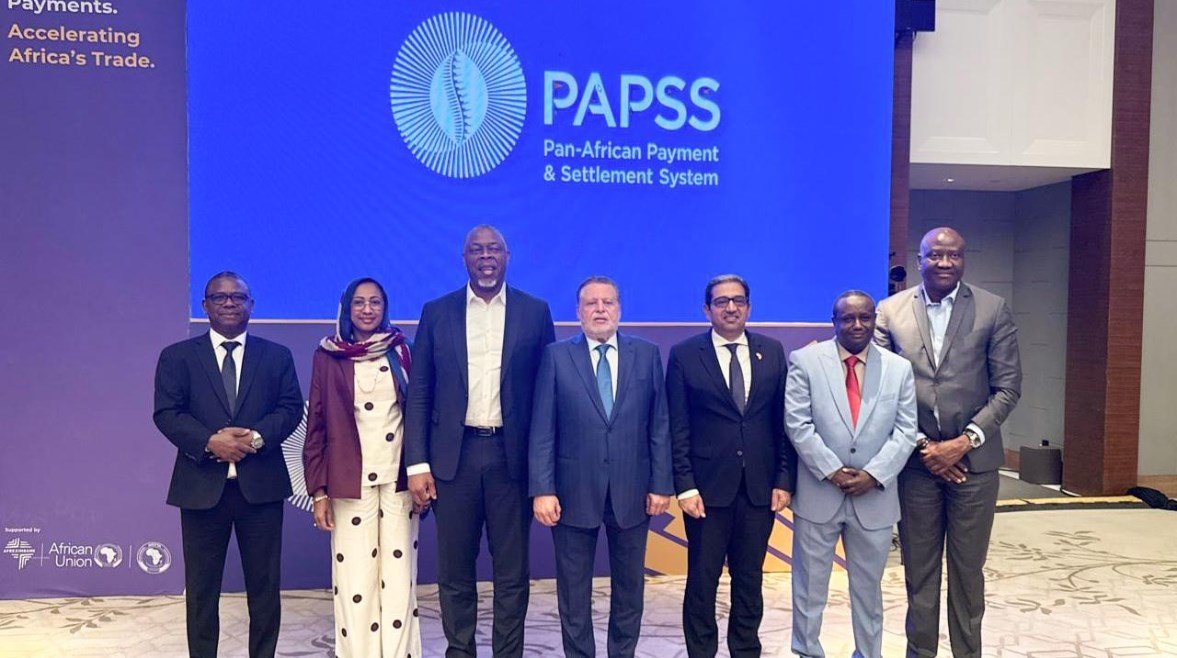
محافظ البنك المركزي يشارك في اجتماع مجلس محافظي نظام الدفع الأفريقي، حيث انضم حسن عبد الله، محافظ البنك المركزي المصري، اليوم السبت 20 سبتمبر 2025، إلى الاجتماع الرابع عشر لمجلس محافظي البنوك المركزية الأعضاء في نظام الدفع والتسوية الأفريقي “PAPSS Governing Council” المنعقد في العاصمة الكينية نيروبي، على هامش الاجتماعات السنوية لجمعية البنوك المركزية الأفريقية، في خطوة تعكس تنامي الدور المصري داخل منظومة المدفوعات القارية.
- مشاركة مصرية رفيعة المستوى: محافظ البنك المركزي المصري يشارك في الاجتماع الرابع عشر لمجلس محافظي PAPSS بنيروبي ضمن 15 عضوًا يمثلون البنوك المركزية الأفريقية.
- أهداف الاجتماع: مناقشة توسيع قاعدة البنوك المشاركة في النظام وتعزيز الحوكمة والرقابة الداخلية للحد من مخاطر المدفوعات العابرة للحدود.
- الخطوات المصرية القادمة: دراسة الربط مع PAPSS Card وخدمة PAPSS Marketplace لدعم مشاركة البنوك المصرية وتوسيع نطاق استخدام النظام.
محافظ البنك المركزي يشارك في اجتماع مجلس محافظي نظام الدفع الأفريقي
تناول الاجتماع تطورات أعمال نظام الدفع والتسوية الأفريقي PAPSS، إلى جانب سبل زيادة عدد البنوك المركزية والتجارية المشاركة في النظام، مع الحفاظ على حوكمته من خلال تعزيز الرقابة الداخلية والحد من المخاطر المرتبطة بنظم الدفع العابرة للحدود. ويأتي هذا الاجتماع في ظل تنامي أهمية النظام كأحد الركائز الأساسية لتعزيز التكامل الاقتصادي بين دول القارة الأفريقية.
وانضم محافظ البنك المركزي المصري إلى عضوية مجلس محافظي نظام PAPSS في يناير 2025، ويعد المجلس السلطة الإشرافية والرقابية الأعلى للنظام، ويضم محافظي البنوك المركزية للدول الأفريقية المشاركة، بإجمالي 15 عضوًا، إلى جانب ممثلين عن مؤسسات إقليمية، من بينها الاتحاد الأفريقي والبنك الأفريقي للتنمية. وتُعد هذه العضوية خطوة استراتيجية مهمة لمصر لتعزيز موقعها في المنظومة المالية الأفريقية، خاصة في ظل مساعي القاهرة لتوسيع نطاق التعاون الاقتصادي مع دول القارة.
ما هو نظام PAPSS وكيف يعمل؟
نظام الدفع والتسوية الأفريقي PAPSS هو مبادرة رائدة أطلقها بنك التصدير والاستيراد الأفريقي (Afreximbank) بهدف تيسير تنفيذ المدفوعات والتحويلات التجارية العابرة للحدود، وخفض التكلفة والزمن اللازمين لتنفيذها. ويعتمد النظام على ثلاث ركائز أساسية تتيح للبنوك المركزية والتجارية الأفريقية إجراء المعاملات بشكل أسرع وأرخص مقارنة بالطرق التقليدية.
المكونات الثلاثة الأساسية للنظام
- نظام المدفوعات الفورية: يتولى توجيه أوامر الدفع بين البنوك المشاركة في الوقت الفعلي، بما يضمن سرعة تنفيذ المعاملات.
- نظام التسوية متعدد الأطراف: يقوم بتسوية المعاملات بشكل مجمّع بدلاً من تسوية كل معاملة على حدة، مما يقلل عدد التحويلات الفعلية ويخفض التكاليف.
- البنك المركزي كضامن: يعمل كل بنك مركزي مشارك كضامن للتسوية داخل بلده، وهو ما يعزز الثقة في النظام ويقلل المخاطر المرتبطة بالتخلف عن السداد.
الفرق بين PAPSS ونظام SWIFT
يكمن الفرق الجوهري بين PAPSS ونظام SWIFT في أن الأخير يعتمد على شبكة واسعة من البنوك المراسلة والوسطاء، ما يرفع تكلفة التحويل ويستغرق وقتاً أطول. أما PAPSS فيعتمد على آلية تسوية مباشرة بين البنوك المركزية دون الحاجة إلى وسطاء، وهو ما يخفض التكلفة ويقلص زمن التنفيذ من أيام إلى دقائق في بعض الحالات، مع تقليل الاعتماد على الدولار الأمريكي في التسويات البينية، بحسب ما تؤكده بيانات بنك التصدير والاستيراد الأفريقي بشأن متوسطات تكاليف التحويل داخل القارة.
تفاصيل انضمام مصر إلى نظام PAPSS
شهدت الفترة الماضية تعاونًا بين البنك المركزي المصري وممثلي نظام PAPSS لدراسة النظام وخصائصه الفنية والقانونية، بهدف وضع آلية عمل تسمح بمشاركة البنوك المصرية والقطاع المصرفي المصري في النظام. وقد أسفر هذا التعاون عن اعتماد نموذج عمل مرن يُلبي احتياجات السوق المصري ويتماشى مع الأطر التنظيمية المحلية.
الجدول الزمني: من نوفمبر 2024 إلى يناير 2025
أتم البنك المركزي المصري انضمامه إلى نظام الدفع والتسوية الأفريقي في نوفمبر 2024، من خلال اعتماد نموذج عمل أكثر مرونة يتيح للبنوك المصرية المشاركة بصورة مباشرة، وتمويل وتنفيذ معاملاتها الإقليمية العابرة للحدود والمتبادلة مع البنوك المشاركة في النظام، دون الحاجة إلى وكيل تسوية أو وسيط لتمويل المعاملات المتبادلة بالدولار الأمريكي. ثم جاءت خطوة عضوية مجلس المحافظين في يناير 2025 لتُتوّج هذه الرحلة وتعزز دور مصر في رسم سياسات النظام.
النموذج المرن لمشاركة البنوك المصرية
يتميز النموذج المعتمد للبنوك المصرية بمرونة عالية تتيح لها الانضمام بشكل مباشر إلى النظام دون الحاجة إلى وسيط، وهو ما يمنحها ميزة تنافسية واضحة في التعاملات مع نظرائها الأفارقة. وللاطلاع على أحدث المستجدات الرسمية بشأن نظام PAPSS يمكن الرجوع إلى الموقع الرسمي لبنك التصدير والاستيراد الأفريقي، كما يمكن متابعة البيانات الرسمية للبنك المركزي المصري عبر بوابة البنك المركزي المصري. ولمن يرغب في استكمال الصورة حول العوامل المؤثرة في أسعار الصرف داخل مصر، يمكن مراجعة مقال لماذا تختلف أسعار العملات من بنك لآخر؟ الذي يوضح الفروق بين سياسات التسعير المصرفية.
أبرز ما ناقشه الاجتماع الرابع عشر في نيروبي
خرج الاجتماع الرابع عشر لمجلس محافظي PAPSS بعدد من الملفات المهمة التي ستحدد ملامح المرحلة المقبلة من عمل النظام، ومن أبرزها توسيع قاعدة المشاركة وتعزيز الحوكمة وتطوير خدمات جديدة تخدم التجارة البينية الأفريقية.
زيادة عدد البنوك المشاركة وتعزيز الحوكمة
تصدرت قضية زيادة عدد البنوك المركزية والتجارية المشاركة في النظام جدول أعمال الاجتماع، إذ يهدف المجلس إلى ضم أكبر عدد ممكن من البنوك الأفريقية خلال الفترة المقبلة لتوسيع نطاق تأثير النظام. وبالتوازي مع ذلك، بحث الاجتماع سبل تعزيز الرقابة الداخلية والحد من المخاطر المرتبطة بنظم الدفع العابرة للحدود، من خلال وضع أطر حوكمة أكثر صرامة تضمن استقرار النظام وحماية مصالح جميع الأطراف.
الخدمات الجديدة قيد الدراسة: PAPSS Card و Marketplace
يعمل البنك المركزي المصري حاليًا على دراسة الآليات والخدمات الأخرى التي يقدمها نظام الدفع والتسوية الأفريقي، ومنها الربط مع منظومة PAPSS Card، إلى جانب دراسة الفرص المتاحة من خلال خدمة PAPSS Marketplace. ويواصل البنك المركزي المصري تقديم الدعم اللازم لتيسير مشاركة البنوك المصرية التي أبدت اهتمامًا بالانضمام إلى النظام، وهو ما يعكس التزام مصر بتفعيل دورها في المنظومة المالية الأفريقية، مع توقعات ببدء التفعيل التشغيلي الكامل خلال الأشهر المقبلة.
تأثير نظام PAPSS على التجارة المصرية الأفريقية
يمثل النظام إحدى الآليات الداعمة لتعزيز الروابط الاقتصادية والتوسع في حركة التجارة المتبادلة بين مصر والدول الأفريقية، فضلًا عن دعم التكامل المالي بين دول القارة وتخفيف الضغط على توفير العملات الدولية، من خلال آلية لتسوية صافي المعاملات المتبادلة بين الدول المشاركة في النظام.
خفض تكاليف التحويلات وزمن التنفيذ
توضح المقارنة التالية حجم الوفر المتوقع من استخدام نظام PAPSS مقارنة بالطرق التقليدية في تحويل مبلغ 10 آلاف دولار بين مصر وكينيا على سبيل المثال، استناداً إلى تقديرات بنك التصدير والاستيراد الأفريقي بشأن متوسطات تكاليف التحويلات داخل القارة الأفريقية:
| المعيار | البنوك التقليدية | نظام PAPSS |
|---|---|---|
| متوسط تكلفة التحويل | نحو 5% من قيمة المبلغ (500 دولار) | أقل من 2% (أقل من 200 دولار) |
| زمن التنفيذ | من يومين إلى 5 أيام عمل | من دقائق إلى ساعات |
| عدد الوسطاء | عدة بنوك مراسلة | بنك مركزي مباشر |
| العملة الوسيطة | الدولار الأمريكي غالبًا | عملات محلية أو دولار حسب الحالة |
دعم التكامل المالي وتخفيف الضغط على الدولار
يُعد أحد أهم أهداف PAPSS هو تخفيف الضغط على الدولار الأمريكي في التجارة البينية الأفريقية، إذ يتيح النظام تسوية المعاملات بالعملات المحلية للدول المشاركة عبر آلية صافي المعاملات. وهذا من شأنه أن يقلل الطلب على الدولار في المعاملات الثنائية، ويدعم استقرار أسعار الصرف في الدول الأعضاء ومن بينها مصر، كما يعزز قدرة البنوك المصرية على التوسع في أسواق القارة دون الحاجة إلى توفير سيولة دولارية ضخمة.
الآفاق المستقبلية والتحديات
رغم الإمكانات الكبيرة التي يوفرها نظام PAPSS، إلا أن هناك جملة من التحديات التي تواجه التوسع في استخدامه، ومنها الحاجة إلى توافق تشريعي وتنظيمي بين الدول المشاركة، وتفاوت مستويات البنية التحتية التكنولوجية بين البنوك المركزية، إضافة إلى الحاجة إلى بناء ثقة تدريجية بين المتعاملين في النظام. وعلى الجانب الإيجابي، فإن التكامل بين PAPSS واتفاقية التجارة الحرة القارية الأفريقية (AfCFTA) يخلق فرصاً هائلة لزيادة حجم التجارة البينية، وهو ما قد يُسرّع من تبني النظام خلال السنوات المقبلة.
أسئلة شائعة حول نظام PAPSS ودور مصر فيه
ما هو نظام الدفع والتسوية الأفريقي PAPSS وما الهدف من إنشائه؟
هو نظام أطلقه بنك التصدير والاستيراد الأفريقي بهدف تيسير المدفوعات والتحويلات التجارية العابرة للحدود بين الدول الأفريقية، وخفض تكلفتها وزمن تنفيذها، وتعزيز التكامل الاقتصادي بين دول القارة.
متى انضمت مصر رسمياً إلى نظام PAPSS وما أهمية عضويتها في المجلس؟
أتم البنك المركزي المصري انضمامه إلى النظام في نوفمبر 2024، ثم انضم محافظ البنك المركزي إلى عضوية مجلس المحافظين في يناير 2025، وهي خطوة تمنح مصر صوتاً في رسم سياسات النظام وتوسيع نطاق مشاركة البنوك المصرية.
كيف سيستفيد المستوردون والمصدرون المصريون من نظام PAPSS؟
سيستفيدون من خفض تكاليف التحويل إلى أقل من 2% بدلاً من نحو 5%، وتسريع زمن تنفيذ المعاملات إلى ساعات بدلاً من أيام، وتقليل الحاجة إلى وسيط دولاري، مما يخفض تكلفة الاستيراد والتصدير مع الدول الأفريقية.
ما الفرق بين PAPSS ونظام SWIFT في التحويلات الدولية؟
يعتمد SWIFT على شبكة واسعة من البنوك المراسلة والوسطاء، بينما يعتمد PAPSS على تسوية مباشرة بين البنوك المركزية عبر آلية صافي المعاملات، مما يجعله أسرع وأرخص وأقل اعتماداً على الدولار.
هل سيقلل PAPSS الاعتماد على الدولار الأمريكي في التجارة الأفريقية؟
نعم، يُعد تقليل الاعتماد على الدولار أحد أهداف النظام الأساسية، حيث يتيح تسوية المعاملات بالعملات المحلية، وهو ما يخفف الضغط على الاحتياطيات الدولارية في الدول المشاركة ومن بينها مصر.
ما هي خدمة PAPSS Card و PAPSS Marketplace قيد الدراسة؟
PAPSS Card هي منظومة بطاقات مرتبطة بالنظام لتيسير المدفوعات، بينما PAPSS Marketplace هي منصة لتسهيل التجارة الإلكترونية بين الشركات الأفريقية، والبنك المركزي المصري يدرس حالياً الربط بهما.
متى سيبدأ التفعيل الفعلي لنظام PAPSS في مصر؟
لم يُعلن رسمياً عن موعد محدد للتفعيل التشغيلي الكامل في مصر، إلا أن المؤشرات الحالية تشير إلى أن المرحلة المقبلة ستشهد بدء مشاركة البنوك المصرية بشكل فعلي بعد استكمال الدراسات الفنية والقانونية الجارية.
الخلاصة: ماذا يعني هذا لمصر والقطاع المصرفي؟
تعكس مشاركة محافظ البنك المركزي المصري في الاجتماع الرابع عشر لمجلس محافظي PAPSS بنيروبي التزام مصر بتعزيز دورها في المنظومة المالية الأفريقية. ومع عضوية المجلس التي حصلت عليها مصر في يناير 2025، إلى جانب النموذج المرن لمشاركة البنوك المصرية، فإن القطاع المصرفي المصري أمام فرصة حقيقية لتعميق التعاون مع نظرائه الأفارقة، وتوسيع نطاق التجارة البينية، وتخفيف الضغط على الدولار في المعاملات الإقليمية. ويبقى التحدي الأكبر في مدى سرعة البنوك المصرية في تبني النظام واستفادتها من خدماته الجديدة، لا سيما مع التوقعات المرتفعة بأن يسهم النظام في رفع حجم التجارة المصرية مع القارة الأفريقية خلال السنوات المقبلة.